
كيف تستدرج شركات التمويل الاستهلاكي المواطنين في الأرياف والصعيد؟.. عبد الله محمد يجيب
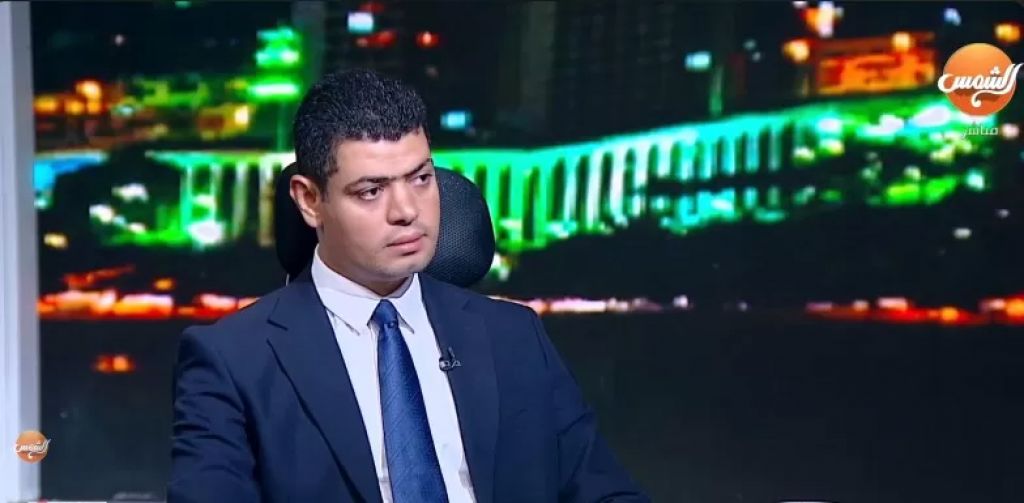

قال الدكتور عبد الله محمد، الخبير القانوني، إن قطاع التمويل في أصله يمثل إضافة إيجابية؛ كونه يمنح المواطن البسيط والطبقات محدودة الدخل القدرة على تلبية احتياجاتهم الأساسية بسهولة، سواء لشراء الأجهزة الكهربائية، أو سداد مصروفات التعليم، أو توفير الأدوية.
وأوضح "محمد"، خلال لقائه مع الإعلامي ياسر فضة، ببرنامج "فوكس"، المذاع على قناة "الشمس"، أن شركات التمويل تخضع رقابيًا لخطوط واضحة وصريحة من قِبل هيئة الرقابة المالية، على غرار خضوع البنوك للبنك المركزي، مشيرًا إلى أنها لو اتخذت مسارها الصحيح لساهمت بقوة في تشجيع الاستثمار، ودفع عجلة الإنتاج، وتشغيل العمالة.
وفجّر مفاجأة عند الحديث عن التمويل الاستهلاكي للسلع تحديدًا، حيث لا يحصل المواطن على أموال نقدية كاش، بل يتم تخصيص رصيد ائتماني له بمبالغ تتراوح بين 50 إلى 100 ألف جنيه عبر بطاقة ذكية يشتري بها المنتجات، موضحًا أنه هنا يكمن الفخ الذي يقع فيه الكثيرون في الأرياف، والصعيد، وحتى داخل العاصمة.
وعن آلية استدراج المواطنين، كشف الدكتور عبد الله محمد عن الأسلوب الذي تتبعه بعض هذه الشركات قائلاً: "تبدأ الشركات بالتعامل مع المواطن بمنتهى اللين والنعومة، وتصوير الأمور وكأنها بساط أحمدي ميسر، حتى يقع العميل في الفخ ويقوم بالتوقيع على بنود العقد دون أي علم بمضمونه الحقيقي أو شروطه المجحفة، ليجد نفسه فجأة تحت وطأة استغلال مالي صارخ.
وحول توقيع مواطنين على عقود يجهلون بنودها، أكد أن هذه العقود تقترب في طبيعتها من عقود الإذعان، لكن الحاجة الملحة للمواطنين وقوتهم الضروري يدفعانهم للتوقيع هباءً منثوراً دون قراءة، منتقدًا غياب الضوابط والمعايير الصارمة لدى هذه الشركات مقارنة بالمنظومة البنكية؛ فبينما يشترط البنك إجراء دراسات ائتمانية دقيقة، ونزول شركات معاينة، والاستعلام عن الوظيفة والـ (I-Score)، تتغاضى شركات التمويل الاستهلاكي عن هذه التعقيدات.
ولفت إلى كشف مالي صادم يهدد الاستقرار الأسري للمواطنين، قائلا: "الطامة الكبرى أن غياب التنسيق يسمح للمواطن بالاقتراض من شركة واثنين وثلاثة.. وقد يصل الأمر إلى خمس شركات في آن واحد، فإذا كان مرتب المواطن 15 ألف جنيه مثلاً، ويستقطع منه كل تمويل 3 آلاف جنيه كحد أدنى، فهذا يعني أن مرتبه يتلاشى بالكامل، وهو أمر مستحيل عمليًا ويقود حتمًا للتعثر والتدمير المالي".
وحذر من مرحلة ما بعد التعثر؛ حيث تشترط الشركات وجود ضامن واحد إذا كان القرض أقل من 50 ألف جنيه، واثنين من الضامنين إذا تجاوز المبلغ ذلك، مؤكدًا أنه بمجرد انقطاع العميل عن السداد أو تأخره، تختفي تلك النعومة المصطنعة تمامًا، ويظهر الوجه الآخر القاسي لهذه الشركات، والذي يتجاوز المطالبة القانونية المشروعة ليصل لأساليب غير قانونية خطيرة، تشمل سب وقذف العملاء، والتشهير بهم، ونشر بياناتهم ومعلوماتهم الشخصية الخاصة على الملأ، مما يستدعي وقفة تشريعية ورقابية حاسمة لحماية المجتمع.