
خبير قانوني يكشف سر خدعة الكاحول التي تلجأ إليها شركات التمويل الاستهلاكي
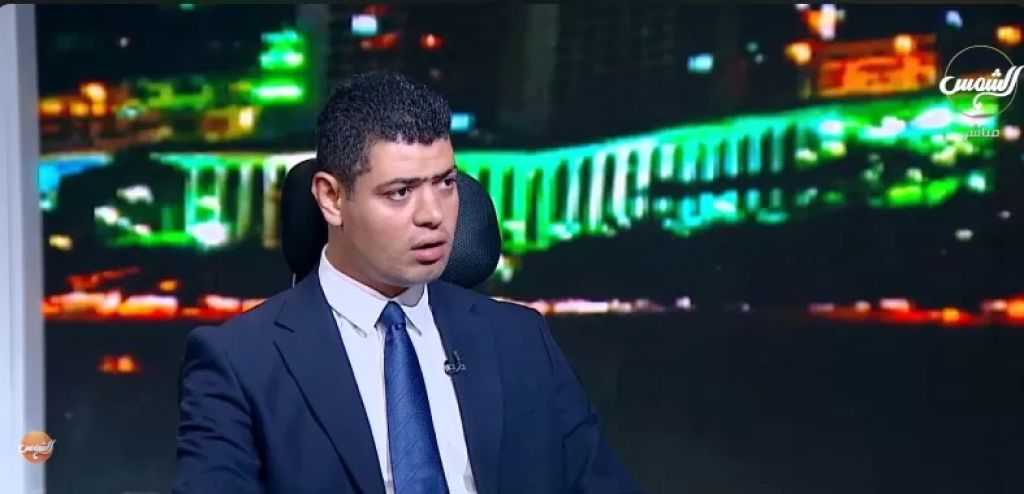

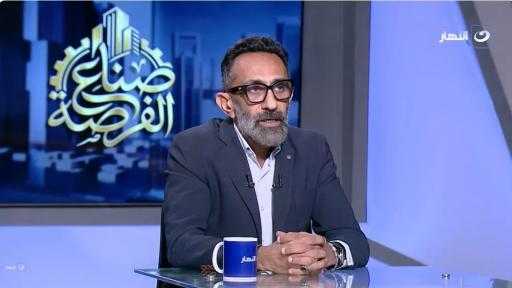
فجر الدكتور عبد الله محمد، الخبير القانوني، مفاجآت مدوية حول لجوء بعض شركات التمويل الاستهلاكي لأساليب ملتوية كاستخدام الكاحول للالتفاف على القانون، وتوريط المواطنين في عقود إذعان بديلة لإيصالات الأمانة، متسائلاً عن المتسبب الحقيقي وراء هذا التلاعب.
وردًا على سؤال حول تحديد المسؤولية القانونية والمخالفات الصارخة التي ترتكبها بعض شركات التمويل الاستهلاكي، حمّل "محمد"، خلال لقائه مع الإعلامي ياسر فضة، ببرنامج "فوكس"، المذاع على قناة "الشمس"، المسؤولية الكاملة للهيئة العامة للرقابة المالية بصفتها الجهة المنوط بها ممارسة النشاط الرقابي على هذه الشركات، كاشفًا عن قرار حاسم اتخذته هيئة الرقابة المالية لمواجهة هذا التغول، قائلاً: "نتيجة للمخالفات الصارخة التي رُصدت في الآونة الأخيرة، أصدرت الهيئة العامة للرقابة المالية قرارًا بوقف إصدار تراخيص أي شركات جديدة للتمويل الاستهلاكي لمدة عام قابل للتجديد، في خطوة جادة لإعادة الانضباط للسوق".
وعقّب على منع إيصالات الأمانة، مؤكدًا أن الشركات تحايلت على هذا المنع ببدائل أشد خطورة؛ حيث يتم إجبار المواطن على توقيع حزمة ضخمة من الأوراق والضمانات التي يجهل محتواها تمامًا، والتي قد تحمل شروطًا قانونية مجحفة تتجاوز في خطورتها الشيك البنكي أو إيصال الأمانة التقليدي.
ولفت إلى أن الشيكات ما زالت تُستخدم كأداة ضغط وإجبار في أروقة العديد من الشركات حتى اليوم، وتنقسم إلى نوعين، شيكات بنكية وشيكات بريدية، محذرًا من خطورة التوقيع على بياض استنادًا إلى أحكام محكم النقد، التي اعتبرت أن قيام الدائن بملء الشيك الموقع على بياض نيابة عن المدين يُعد بمثابة موافقة ضمنية من الموقع على البيانات المدونة.
وكشف عن الفارق القانوني والعملي بين إيصال الأمانة والشيك البنكي، كاشفًا عن حيلة الكاحول التي تلجأ إليها الشركات، والتي تتمثل في إيصال الأمانة والذي يعد بمثابة عقد وكالة ينتفي فيه التسليم، حيث يعتبر إيصال الأمانة في لغة القانون عقد وكالة، وركنه الأساسي هو التسليم، وإذا قدمت الشركة الإيصال باسمها أمام القضاء، تحكم المحكمة مباشرة بالبراءة من الدرجة الأولى؛ لأن المحكمة تكشف أنها علاقة مدنية بحتة وليست جنائية.
وأشار إلى أنه للتغلب على هذه العقبة، تلجأ الشركات إلى حيلة مطابقة لما يحدث في مخالفات البناء، موضحًا: "تستعين الشركات بشخص غريب تمامًا لا ناقة له ولا جمل يُدعى في لغة الشارع كاحول، ويتم رفع القضية الجنائية باسمه ضد المواطن أو الضامن، للادعاء بأن المواطن خان الأمانة وبدد أموال هذا الشخص الفعلي".
وأكد على تباين الأحكام في القضاء الجنائي؛ حيث تحكم بعض الدوائر بالبراءة بناءً على تقرير الطب الشرعي الذي يثبت انتفاء ركن التسليم والمعاصرة، أي أن صلب الإيصال كُتب في توقيت لاحق للتوقيع، بينما تأخذ دوائر أخرى بالقاعدة القانونية التي تنص على أن "ما ثبت بالكتابة لا يجوز إثبات عكسه إلا بالكتابة".
ونوه بأن الشيك هو ورقة تجارية مطلقة الصلاحية، وبمجرد التوقيع عليه سواء كان مسطرًا أو غير مسطر، فإن تعثر المواطن أو صدور الشيك بدون رصيد يؤدي إلى الحبس الفوري خلف القضبان، مؤكدًا أن أحكام محكمة النقض التي قد تنقذ المتهم في هذه الحالة قليلة جدًا وغير معمول بها في معظم قضايا الشيكات.
ووصف بعض ضحايا التمويل الاستهلاكي بأنهم يموتون بالحياة بسبب شدة وطأة الديون المتراكمة؛ حيث يقع المواطن البسيط في فخ الاقتراض الدائري، ويقترض 100 ألف جنيه من شركة أولى، ثم يتعثر فيذهب لشركة ثانية وثالثة ورابعة ليسدد قروض الشركات السابقة، حتى يجد نفسه غارقًا في مديونيات لخمس شركات في آن واحد نتيجة غياب دور الاستعلام الائتماني (I-Score) الفعال لدى هذه الشركات، مناشدًا المواطنين، وخاصة البسطاء الذين تدفعهم الرغبة في تجهيز بناتهم أو شراء الأجهزة المنزلية تحت إغراء الإعلانات، بضرورة الاكتفاء بشراء السلع الضرورية فقط التي لا يمكن العيش بدونها، والامتناع تمامًا عن الشراء الترفيهي أو الاستهلاكي إلا في حدود ملاءتهم وقدرتهم المالية الحقيقية تجنبًا للسجن.